Dlaczego indyjskie marki kosmetyczne wypierają globalnych gigantów
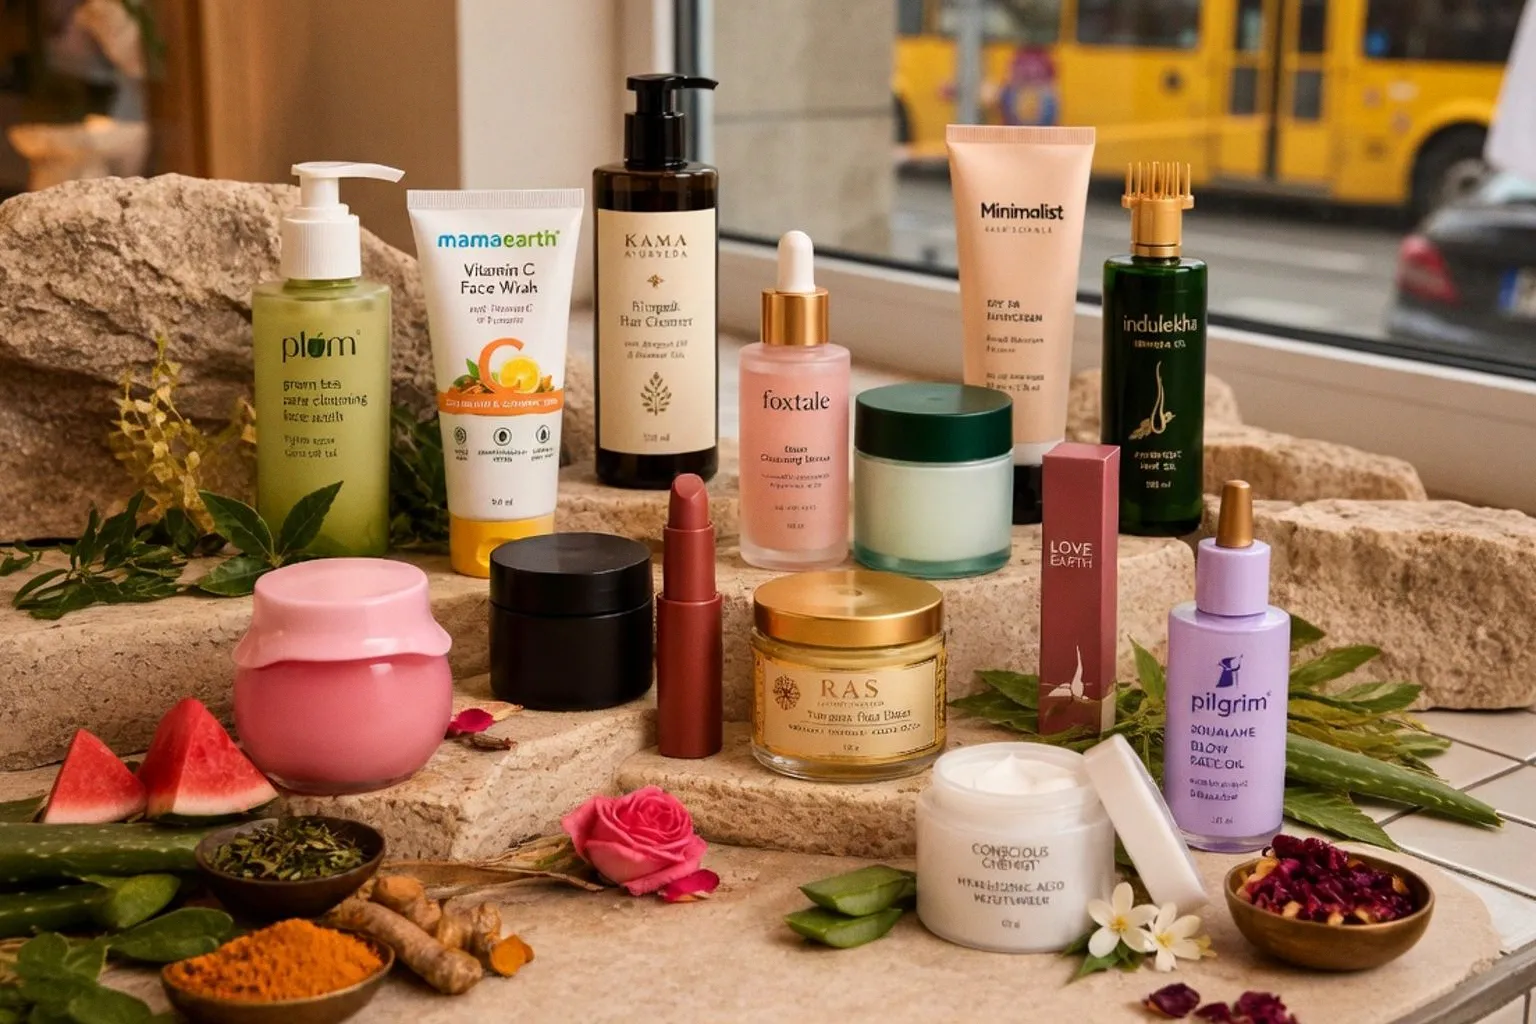
Indyjska branża kosmetyczna notuje wyraźny zwrot ku markom rodzimym - informuje o tym szereg branżowych publikacji azjatyckich i globalnych, w tym Brand Equity (Economic Times) oraz SME Futures.
To fragment szerszego, ogólnoazjatyckiego trendu, w którym lokalni producenci odbierają udziały dotychczasowym zachodnim liderom - potwierdzają to także doniesienia Japan Wire (Kyodo News) oraz WWD o sytuacji w Chinach. Dla polskiego rynku i producentów obecnych w salonach Pharma CF to ważny sygnał: mechanizm „kupuj lokalnie" przestaje być niszową ciekawostką.
Co faktycznie zmienia się w Indiach
Według publikacji Brand Equity pt. „How India fell for homegrown beauty brands" oraz analizy SME Futures „Beyond glass skin to serious business: Can K-beauty build a lasting business in India?", rodzimym markom udaje się odwrócić wcześniejszą dominację zagranicznych koncernów. Media zwracają uwagę, że istotne okazało się dopasowanie do lokalnych warunków - klimatu, typu skóry i tradycji pielęgnacyjnych - a nie proste kopiowanie zachodnich standardów.
Zwrot ma czysto ekonomiczny wymiar. Marża producenta, która wcześniej wędrowała do zagranicznych centrali, zaczyna zostawać w krajowym obiegu. Zachodni koncern wprowadzający produkt na rynek azjatycki ponosi koszty dystrybucji, lokalnego marketingu i adaptacji receptury, a dopiero potem liczy zysk. Producent rodzimy startuje z innej bazy kosztowej - i to widać na półce cenowej.
Równoległy scenariusz chiński
Japan Wire by Kyodo News opisuje proces zachodzący w Chinach pod tytułem „Homegrown brands reshape China's booming cosmetics market". WWD publikuje z kolei analizę „From a Growth Market to a Global Capability Hub: China's Evolving Role in Beauty" - Państwo Środka przechodzi z roli rynku wzrostowego do roli dostawcy kompetencji dla całej branży. Oba procesy wskazują na ten sam mechanizm: lokalny producent, który rozumie swój rynek, ma strukturalną przewagę nad graczem międzynarodowym. Marża dystrybutora zostaje w kraju, komunikacja marki opiera się na realnych recepturach zamiast uniwersalnego storytellingu.
Lekcja dla polskiej półki
Polska branża kosmetyczna ma uwarunkowania podobne do Indii sprzed dekady - duży rynek wewnętrzny, rosnąca świadomość składnikowa konsumentów i obecność krajowych producentów z własnym zapleczem recepturowym. Struktura dystrybucji nie wymaga budowania od zera. Salony Pharma CF pełnią dokładnie taką rolę jak indyjskie sklepy firmowe opisywane w analizie Brand Equity - skracają łańcuch dostaw, utrzymują marżę producenta i pozwalają prowadzić bezpośredni dialog z klientem.
W warunkach, gdy marketplace'y i dyskonty ściskają cenę, sklep firmowy pozostaje jedynym kanałem, w którym marża nie jest pod presją platformy algorytmicznej. To jedyna realistyczna przewaga, jaką krajowy producent ma dziś do wykorzystania.
Co obserwować w najbliższych kwartałach
- Czy polscy producenci zaczną akcentować „made in Poland" w komunikacji - tak jak konsekwentnie robią to marki indyjskie i chińskie.
- Jak zmienia się rotacja towaru w salonach stacjonarnych względem sprzedaży online w segmencie krajowym.
- Czy sklepy firmowe zaczną pełnić rolę edukacyjną - nie tylko sprzedażową - budując lojalność wobec krajowej półki.
Wniosek jest prosty: zwrot ku lokalnym markom to nie azjatycka anomalia, lecz globalny wzorzec. Polski producent, który ma już rozbudowaną sieć sklepów firmowych, powinien traktować ją jako poligon testowy - tam marża i relacja z klientem pozostają po jego stronie, nie po stronie platformy. To inwestycja, która procentuje właśnie wtedy, gdy zachodni koncern zaczyna tracić kontakt z lokalnym konsumentem.